Pompa ciepła kosztuje często od kilkudziesięciu tysięcy złotych, a jej uszkodzenie może oznaczać nie tylko naprawę drogiego urządzenia, lecz także brak ogrzewania w sezonie i wyższe rachunki za energię. Sama polisa mieszkaniowa nie zawsze zapewnia ochronę w zakresie, którego potrzebuje właściciel instalacji.
Dlatego przed zakupem warto sprawdzić nie tylko nazwę wariantu, ale także definicje w OWU, limity odpowiedzialności, wymagania serwisowe i sposób zakwalifikowania pompy. Szczególnej uwagi wymagają elektronika, sprężarka, jednostka zewnętrzna oraz elementy dolnego źródła w instalacjach gruntowych.
| Element do sprawdzenia | Dlaczego ma znaczenie | Gdzie szukać informacji |
|---|---|---|
| Klasyfikacja pompy | Decyduje, czy urządzenie jest objęte ochroną i jaki limit obowiązuje | OWU, polisa, rozmowa z agentem |
| Suma ubezpieczenia | Zbyt niska kwota może ograniczyć odszkodowanie | Faktura, kosztorys, wycena odtworzeniowa |
| Awaria i przepięcie | Podstawowe ryzyka często nie obejmują uszkodzeń elektroniki lub sprężarki | Zakres rozszerzeń i wyłączenia |
| Kradzież i wandalizm | Jednostka zewnętrzna może wymagać dodatkowych zabezpieczeń | Definicje kradzieży, wymogi antywłamaniowe |
Ubezpieczenie pompy ciepła – dlaczego warto zabezpieczyć tę inwestycję?
Pompa ciepła jest kosztownym zespołem urządzeń, a nie wyłącznie pojedynczą skrzynką ustawioną przy budynku. W zależności od typu obejmuje między innymi jednostkę zewnętrzną, moduł wewnętrzny, automatykę, zasobnik, osprzęt hydrauliczny, przewody, zabezpieczenia elektryczne i elementy montażowe. W pompie gruntowej dochodzą jeszcze kolektor poziomy albo sondy pionowe, których naprawa może wymagać prac ziemnych.
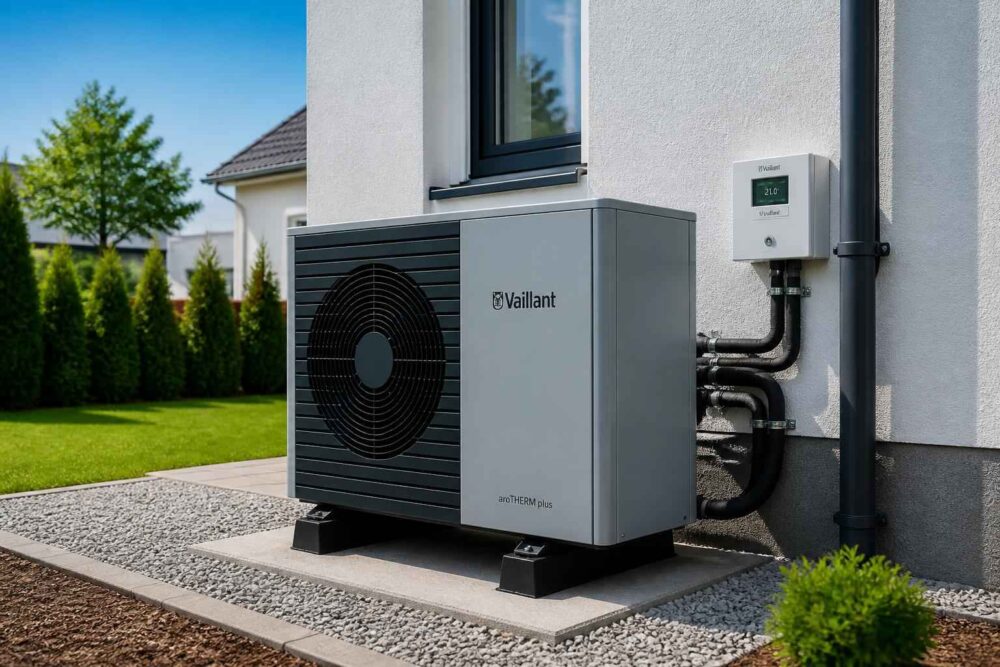
Jednostka zewnętrzna pompy powietrznej jest narażona na grad, silny wiatr, oblodzenie, zalanie, wandalizm i kradzież. Z kolei elektronika oraz sprężarka mogą ucierpieć wskutek przepięcia, błędów zasilania albo awarii podzespołu. Nie każda taka sytuacja jest jednak objęta standardową polisą domu.
Podstawowy wariant ubezpieczenia nieruchomości zazwyczaj chroni budynek przed określonymi zdarzeniami losowymi, na przykład pożarem, uderzeniem pioruna czy silnym wiatrem. Może obejmować urządzenia traktowane jako stałe elementy, ale często obowiązuje limit albo szczegółowa definicja mienia. Jeżeli pompa została zgłoszona bez wskazania jej wartości lub zakwalifikowana do niewłaściwej kategorii, przy likwidacji szkody może pojawić się spór o zakres ochrony.
Warto też rozdzielić trzy różne problemy. Uszkodzenie z powodu wady fabrycznej może należeć do gwarancji producenta. Błąd montażu może obciążać instalatora. Natomiast przepięcie po burzy, kradzież jednostki albo szkoda spowodowana gradem mogą być typowymi zdarzeniami ubezpieczeniowymi. Ubezpieczenie nie zastępuje gwarancji ani odpowiedzialności wykonawcy.
Dobra polisa powinna uwzględniać realny koszt awarii. Jeżeli w środku zimy pompa przestanie działać, właściciel może ponieść wydatek na awaryjne ogrzewanie, dodatkowy prąd lub wynajem urządzenia zastępczego. Warto więc sprawdzić, czy umowa przewiduje zwrot kosztów energii zastępczej albo dodatkowego dogrzewania. Taki zapis nie jest automatycznym elementem każdej oferty i zwykle podlega limitom.
Jak ubezpieczyciele klasyfikują pompę ciepła i jak ustalić sumę ubezpieczenia?
Pompa ciepła może być w OWU opisana jako stały element nieruchomości, budowla, instalacja OZE albo urządzenie należące do kategorii zielonej energii. Nie ma jednego uniwersalnego sposobu kwalifikacji stosowanego przez wszystkich ubezpieczycieli. Znaczenie ma konstrukcja polisy i definicje zawarte w konkretnych warunkach ubezpieczenia.
Jako stały element pompa jest zwykle traktowana jako urządzenie trwale połączone z budynkiem lub instalacją. Taka kwalifikacja może obejmować pompę, moduły sterujące i część osprzętu, ale nie zawsze wszystkie elementy znajdujące się poza bryłą domu. Warto zapytać, czy ochrona dotyczy również jednostki zewnętrznej oraz przewodów prowadzonych między modułami.
Zakwalifikowanie pompy jako budowli może mieć znaczenie przy urządzeniach posadowionych na osobnej podstawie, poza budynkiem. W niektórych OWU budowle mają osobne limity, zakresy i wymagania dotyczące zabezpieczenia. Sama obecność pompy na posesji nie przesądza więc, że będzie chroniona w ramach sumy ubezpieczenia budynku.
Trzecia kategoria to instalacje OZE lub zielona energia. Bywa korzystna, ponieważ ubezpieczyciel przewidział dla takich urządzeń osobne rozszerzenie. Jednocześnie może obowiązywać limit procentowy albo kwotowy, który okaże się niewystarczający przy droższej instalacji. Należy sprawdzić, czy limit odnosi się do całego wyposażenia OZE, czy tylko do pompy.
Sumę ubezpieczenia najlepiej ustalać według kosztu odtworzenia, a nie wyłącznie ceny samej jednostki zewnętrznej. W kalkulacji trzeba uwzględnić urządzenie, moduły wewnętrzne, automatykę, zasobniki, armaturę, zabezpieczenia, transport, demontaż uszkodzonych elementów i ponowny montaż. Przy instalacji gruntowej trzeba dodatkowo zapytać o kolektor lub sondy oraz koszty robót ziemnych.
Przykładowo faktura za kompletną instalację może obejmować wiele pozycji, których później nie da się łatwo odtworzyć z pamięci. Dlatego warto zachować fakturę, specyfikację urządzenia, protokół odbioru i dokumentację montażową. Jeżeli pompa została rozbudowana, suma ubezpieczenia powinna zostać zaktualizowana.
Zaniżenie sumy może prowadzić do niedoubezpieczenia. W takim przypadku odszkodowanie nie musi pokryć pełnego kosztu przywrócenia instalacji do stanu sprzed szkody. Szczegółowy sposób obliczenia świadczenia zależy od OWU, ale praktyczna zasada jest prosta: nie wpisuj wartości orientacyjnej, jeśli znasz rzeczywisty koszt kompletnego systemu.
Przed zawarciem umowy warto zadać agentowi konkretne pytania: czy pompa jest stałym elementem, budowlą czy OZE; czy ochrona obejmuje osprzęt i montaż; czy limit dotyczy jednej pompy, czy wszystkich instalacji; oraz czy po wymianie urządzenia trzeba zgłosić zmianę wartości mienia. Odpowiedź powinna wynikać z dokumentów, nie tylko z ogólnego opisu oferty.
Zakres ochrony ubezpieczeniowej – od zdarzeń losowych po klauzulę All Risks
Najprostszy wariant działa na zasadzie ryzyk nazwanych. Oznacza to, że polisa wymienia zdarzenia, za które ubezpieczyciel odpowiada. Mogą to być pożar, uderzenie pioruna, grad, silny wiatr, zalanie lub powódź. Jeżeli przyczyna szkody nie mieści się w katalogu, sama obecność uszkodzenia nie wystarczy do wypłaty.
Wariant All Risks ma szerszą konstrukcję. Co do zasady obejmuje wszystkie zdarzenia poza tymi, które zostały wyłączone. Nie oznacza to jednak automatycznego pokrycia każdej awarii. W OWU nadal mogą znajdować się wyłączenia dotyczące zużycia, wad materiałowych, błędów montażowych, braku konserwacji, korozji lub działania gwarancji. Trzeba porównać tekst wyłączeń, a nie samą nazwę wariantu.
W podstawowej ochronie często mieści się szkoda pożarowa lub burzowa, ale niekoniecznie uszkodzenie sprężarki bez widocznej przyczyny. Jeżeli użytkownik szuka ubezpieczenia pompy ciepła od awarii, powinien znaleźć w umowie wyraźny zapis dotyczący awarii urządzeń, maszyn albo instalacji technicznych. Należy też sprawdzić, czy ochrona obejmuje zarówno podzespoły mechaniczne, jak i elektronikę sterującą.
Przepięcie wymaga osobnego sprawdzenia. Uderzenie pioruna i przepięcie w sieci mogą być opisane jako dwa różne ryzyka. Polisa może obejmować bezpośrednie wyładowanie, ale wyłączać uszkodzenia wynikające z zakłóceń w sieci albo odwrotnie. Warto ustalić, czy wymagane są ograniczniki przepięć, prawidłowe uziemienie i protokół instalacji elektrycznej.
Ważną kwestią jest także przestój. Sama wypłata za naprawę pompy nie musi pokrywać kosztów pracy grzałki elektrycznej, wynajmu nagrzewnicy czy wyższego zużycia energii. Jeżeli oferta zawiera zwrot kosztów energii zastępczej, trzeba sprawdzić sposób dokumentowania wydatku, maksymalny limit, czas trwania ochrony i to, czy dotyczy wyłącznie awarii objętej polisą.
Właściciel powinien przeanalizować zakres w odniesieniu do konkretnego typu urządzenia. Przy pompie powietrznej szczególne znaczenie mają jednostka zewnętrzna, wentylator, wymiennik i zabezpieczenie przed warunkami atmosferycznymi. Przy pompie gruntowej trzeba zapytać, czy ubezpieczyciel obejmuje dolne źródło, a jeśli tak, to czy także koszty lokalizacji uszkodzenia i prac ziemnych. Wodna pompa ciepła może wymagać dodatkowych pytań o ujęcie, wymiennik i elementy instalacji wodnej.
Nie należy zakładać, że najdroższy wariant zawsze będzie najbardziej opłacalny. Jeżeli podstawowa polisa obejmuje budynek i urządzenia, a właściciel dokupi rozszerzenie od awarii, przepięcia, kradzieży i wandalizmu, może uzyskać ochronę lepiej dopasowaną niż przy ogólnym pakiecie z wysoką składką. Decyzję trzeba podjąć po porównaniu zakresu i limitów.
Ubezpieczenie pompy ciepła od awarii, przepięcia i kradzieży – kluczowe rozszerzenia
Najczęstszy błąd polega na uznaniu, że polisa od zdarzeń losowych chroni również przed każdą usterką. Ubezpieczenie pompy ciepła od awarii powinno być wyraźnie wskazane w zakresie umowy. Warto sprawdzić, czy obejmuje uszkodzenie sprężarki, wentylatora, pompy obiegowej, sterownika, modułu mocy i czujników.
Awaria techniczna nie zawsze jest zdarzeniem nagłym w rozumieniu OWU. Stopniowe zużywanie się łożyska, korozja albo spadek wydajności mogą zostać wyłączone. Inaczej może być ocenione nagłe uszkodzenie sprężarki po przepięciu. Dla likwidatora znaczenie będą miały przyczyna, czas powstania szkody i dokumentacja serwisowa. Sam komunikat błędu na wyświetlaczu nie przesądza o odpowiedzialności ubezpieczyciela.
Drugim istotnym rozszerzeniem jest ochrona od przepięcia prądowego i uderzenia pioruna. Pompa zawiera wrażliwą elektronikę, dlatego trzeba sprawdzić wymagania dotyczące instalacji elektrycznej. Ubezpieczyciel może oczekiwać prawidłowego uziemienia, zabezpieczeń przeciwprzepięciowych albo wykonania instalacji przez uprawnionego elektryka. Jeżeli OWU nakłada taki obowiązek, brak protokołu może utrudnić uzyskanie świadczenia.
Kradzież jednostki zewnętrznej wymaga odróżnienia kradzieży z włamaniem od kradzieży zwykłej. Ta pierwsza zwykle wiąże się z pokonaniem zabezpieczenia, na przykład zamka, drzwi lub ogrodzenia. Kradzież zwykła może oznaczać zabranie urządzenia bez widocznych śladów włamania i bywa objęta tylko dodatkową klauzulą albo w ogóle wyłączona.
W praktyce znaczenie może mieć sposób montażu. Jednostka powinna być stabilnie przytwierdzona do podłoża lub konstrukcji, a posesja powinna spełniać wymogi opisane w OWU. Niektóre umowy wskazują na ogrodzenie, zamknięcie bramy, oświetlenie albo inne zabezpieczenia. Nie należy zakładać, że samo ustawienie urządzenia na fundamencie spełnia każdy warunek.
Wandalizm to jeszcze inne ryzyko. Uszkodzenie obudowy, przewodów czy wentylatora przez osobę trzecią może nie być traktowane jak kradzież. Jeżeli zależy Ci na ochronie jednostki zewnętrznej przed celowym zniszczeniem, sprawdź, czy wandalizm jest osobnym rozszerzeniem i czy obowiązuje limit na urządzenia znajdujące się poza budynkiem.
Praktyczna lista kontrolna przed zakupem polisy powinna obejmować:
- awarię techniczną sprężarki, wentylatora i elektroniki;
- przepięcie oraz bezpośrednie uderzenie pioruna;
- grad, silny wiatr, zalanie, powódź i oblodzenie, jeśli występują w zakresie;
- kradzież z włamaniem, kradzież zwykłą i wandalizm jednostki zewnętrznej;
- osprzęt, montaż, elementy dolnego źródła oraz koszty dodatkowego dogrzewania.
Nie wszystkie pozycje muszą być dostępne w jednym produkcie. Jeżeli agent nie potrafi wskazać ich w OWU lub polisie, poproś o dokładne wyjaśnienie. W przypadku kosztownej instalacji lepiej porównać kilka ofert niż kierować się wyłącznie niewielką różnicą w składce.
Kiedy ubezpieczyciel nie wypłaci odszkodowania? Najważniejsze wyłączenia w OWU
Odmowa wypłaty nie zawsze oznacza błąd ubezpieczyciela. Często wynika z tego, że szkoda mieści się w wyłączeniu albo właściciel nie spełnił obowiązków zapisanych w umowie. Dlatego przed zawarciem polisy trzeba przeczytać nie tylko zakres ochrony, ale także definicje i część dotyczącą obowiązków ubezpieczonego.
Pierwsza grupa wyłączeń dotyczy błędów montażowych i wad konstrukcyjnych. Jeżeli instalator źle wykonał połączenia, nieprawidłowo dobrał zabezpieczenia albo uruchomił urządzenie niezgodnie z instrukcją, ubezpieczyciel może uznać, że przyczyną szkody było niewłaściwe wykonanie prac. W takiej sytuacji trzeba rozważyć roszczenie wobec wykonawcy, a nie tylko zgłoszenie szkody z polisy.
Wada fabryczna również nie zawsze jest ryzykiem ubezpieczeniowym. Jeżeli producent odpowiada z gwarancji, ubezpieczyciel może oczekiwać wcześniejszego skorzystania z tej ścieżki albo odmówić pokrycia kosztu objętego gwarancją. Inaczej należy ocenić nagłe uszkodzenie spowodowane przepięciem, nawet jeśli dotyczy elementu podlegającego zwykłemu serwisowi. Ostateczna kwalifikacja wymaga analizy dokumentów i opinii technicznej.
Kolejne wyłączenie to naturalne zużycie eksploatacyjne. Polisa nie jest zwykle umową serwisową. Nie pokrywa wymiany części tylko dlatego, że po kilku latach straciły sprawność. Podobnie może zostać oceniona korozja wynikająca z warunków pracy, brak czyszczenia wymiennika lub stopniowa utrata wydajności.
Znaczenie mają przeglądy. Producent może wymagać kontroli okresowej, a OWU może nakładać obowiązek konserwacji i przechowywania potwierdzeń. Rachunek za usługę, protokół serwisowy i opis wykonanych czynności są znacznie bardziej użyteczne niż ogólne zapewnienie, że urządzenie było „regularnie sprawdzane”. Przegląd wykonany po szkodzie nie zastępuje wcześniejszej konserwacji.
Właściciel powinien również przestrzegać wymogów dotyczących zabezpieczenia posesji i urządzenia. Brak zamkniętej bramy, niewystarczające przytwierdzenie jednostki zewnętrznej lub pozostawienie elementów instalacji w miejscu łatwo dostępnym mogą mieć znaczenie przy kradzieży. Zakres obowiązków zależy od OWU, dlatego nie da się bez dokumentów przesądzić, czy konkretne ogrodzenie lub uchwyt spełniają warunki.
Najczęstsze problemy można ograniczyć w prosty sposób. Przy zakupie zachowaj faktury, kartę urządzenia, protokół uruchomienia i dane instalatora. Wykonuj przeglądy w terminach wskazanych przez producenta. Dokumentuj zabezpieczenia oraz każdą naprawę. Nie zlecaj zmian przypadkowej osobie, jeśli może to naruszyć warunki gwarancji albo polisy.
Ile kosztuje ubezpieczenie pompy ciepła i od czego zależy cena?
Nie ma jednej stałej ceny, ponieważ ubezpieczenie pompy ciepła jest najczęściej częścią polisy domu, a nie osobnym produktem z jednolitą taryfą. Składka zależy od wartości nieruchomości i urządzenia, lokalizacji, konstrukcji budynku, historii szkód, zakresu ochrony oraz wymaganych zabezpieczeń.
W ramach pełnej polisy domowej same rozszerzenia dotyczące OZE mogą kosztować orientacyjnie od kilkudziesięciu do około 200–300 zł rocznie, ale są to wyłącznie wartości poglądowe. W niektórych przypadkach ochrona będzie tańsza, ponieważ urządzenie mieści się w już opłaconym zakresie. W innych cena wzrośnie, gdy potrzebne są osobne klauzule awarii, kradzieży zwykłej, wandalizmu i przepięcia.
Największy wpływ na składkę ma zakres. Wariant ryzyk nazwanych może być tańszy, ale będzie chronił tylko przed wskazanymi zdarzeniami. All Risks zwykle kosztuje więcej, lecz może ograniczyć luki związane z nietypowymi przyczynami szkody. Trzeba jednak porównać również udział własny, franszyzę, limity i wyłączenia. Sama różnica w cenie nie przesądza o opłacalności.
Znaczenie ma także wartość instalacji. Pompa za kilkadziesiąt tysięcy złotych, wraz z montażem i osprzętem, wymaga wyższej sumy niż proste urządzenie o mniejszej wartości. Podwyższenie sumy może zwiększyć składkę, ale ogranicza ryzyko niedoubezpieczenia. Oszczędność uzyskana przez wpisanie zbyt niskiej kwoty może być pozorna.
Przy porównaniu ofert sprawdź, czy składka obejmuje ochronę jednostki zewnętrznej, dolnego źródła, osprzętu i kosztów dodatkowego ogrzewania. Zapytaj też o limity dla elektroniki oraz wypłatę według wartości nowej czy rzeczywistej. Wiek urządzenia może mieć wpływ na sposób rozliczenia szkody.
Najtańsze ubezpieczenie pompy ciepła może wystarczyć, jeśli instalacja jest nowa, objęta gwarancją, znajduje się w bezpiecznej lokalizacji, a właściciel potrzebuje głównie ochrony od zdarzeń losowych. Warto dopłacić do szerszego wariantu, gdy jednostka zewnętrzna jest łatwo dostępna, budynek znajduje się na obszarze narażonym na burze albo koszt przestoju zimą byłby szczególnie dotkliwy.
Jak zgłosić szkodę na pompie ciepła krok po kroku?
Po awarii nie rozbieraj samodzielnie urządzenia i nie kasuj komunikatów, jeśli nie jest to konieczne. Najpierw zabezpiecz miejsce, ogranicz ryzyko dalszych uszkodzeń i skontaktuj się z serwisem. Jeżeli pompa przestała działać zimą, zapytaj ubezpieczyciela, czy przed uruchomieniem ogrzewania zastępczego trzeba uzyskać jego zgodę oraz jakie dokumenty będą potrzebne do rozliczenia dodatkowego prądu.
Procedura może wyglądać następująco:
- Zrób zdjęcia pompy, miejsca montażu, przewodów, zabezpieczeń i widocznych uszkodzeń. Zapisz datę, godzinę oraz okoliczności zdarzenia.
- Przy kradzieży lub wandalizmie niezwłocznie zawiadom policję i zachowaj potwierdzenie zgłoszenia. Nie usuwaj śladów ani nie wyrzucaj uszkodzonych elementów przed oględzinami.
- Zgłoś szkodę ubezpieczycielowi w terminie wskazanym w OWU. Przygotuj polisę, fakturę zakupu, dokumentację montażu, protokoły przeglądów i zdjęcia.
- Zamów diagnozę oraz wycenę naprawy w serwisie. Poproś o wskazanie prawdopodobnej przyczyny uszkodzenia, zakresu prac i tego, czy naprawa podlega gwarancji.
- Przekaż dokumenty i ustal, czy ubezpieczyciel wymaga dodatkowych oględzin, opinii albo zgody na naprawę.
Przy przepięciu pomocne mogą być protokół elektryka, informacja od operatora sieci lub dane z zabezpieczeń, jeśli są dostępne. Przy awarii mechanicznej ważny będzie raport serwisowy. Przy kradzieży oprócz zawiadomienia policji warto przedstawić rachunki, zdjęcia jednostki i dowody jej zamocowania.
Nie przesądzaj samodzielnie, że każda usterka jest objęta polisą. Serwisant może opisać przyczynę techniczną, ale interpretacja umowy należy do ubezpieczyciela. Jeżeli odmowa budzi wątpliwości, poproś o jej pisemne uzasadnienie i sprawdź, na konkretny zapis OWU się powołano.
Dobrze dobrane ubezpieczenie pompy ciepła powinno odpowiadać nie tylko wartości urządzenia, ale także sposobowi jego montażu i realnym scenariuszom szkody. Przed podpisaniem umowy potwierdź klasyfikację pompy, pełną sumę odtworzeniową, ochronę od awarii i przepięć oraz zasady dotyczące kradzieży jednostki zewnętrznej.
Nie pomijaj przeglądów, protokołów i rachunków. Porównaj polisę z gwarancją producenta oraz odpowiedzialnością instalatora, ponieważ te mechanizmy chronią przed innymi problemami. Jeśli koszt awarii, przestoju i zastępczego ogrzewania byłby wysoki, rozszerzony wariant może uzasadniać wyższą składkę — pod warunkiem że jego zakres rzeczywiście wynika z OWU, a nie tylko z nazwy oferty.